Trafik Sigortası ve Kasko Poliçesi Arasındaki Farklar Nelerdir?
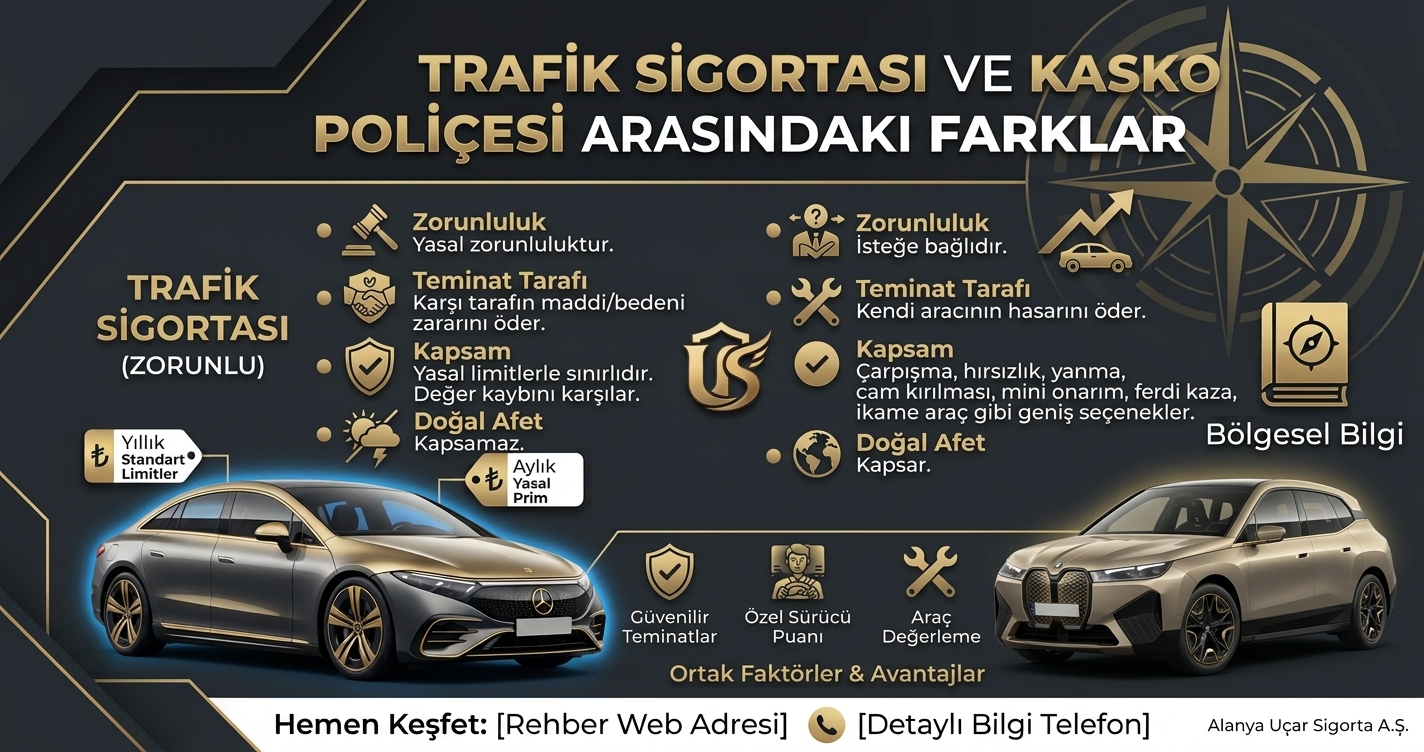
Trafik Sigortası ve Kasko Poliçesi Arasındaki Farklar
Araç sahipleri için sigorta konuları bazen kafa karıştırıcı olabilir. Türkiye’de zorunlu olan trafik sigortası ile isteğe bağlı olan kasko poliçesi, farklı amaçlara hizmet eder. Bu yazıda, her iki sigorta türünün ne olduğunu, kapsamını, avantajlarını, dezavantajlarını ve aralarındaki temel farkları detaylı şekilde ele alacağız.
1. Trafik Sigortası Nedir?
Trafik sigortası, Türkiye’de tüm motorlu araçların yaptırmak zorunda olduğu bir sigorta türüdür. Yasal dayanağı Karayolları Trafik Kanunu’na dayanır ve trafiğe çıkan her aracın bu sigortaya sahip olması gerekir. Trafik sigortası, kazalar sonucu üçüncü kişilere verilen maddi ve bedensel zararları karşılar; yani aracınızın sebep olduğu kazada diğer kişilere ait zararları sigorta öder.
Bu sigortanın temel özellikleri:
Zorunlu bir sigortadır: Yaptırmayan araçlar trafikte seyredemez.
Üçüncü kişi zararlarını karşılar: Kendi aracınızın hasarını karşılamaz.
Yasal sınırlar içinde ödemeler yapar: Türkiye’de belirlenen limitlere göre hasarlar karşılanır.
Örnek: Diyelim ki A sürücüsü B aracına çarptı. Bu durumda trafik sigortası, B’nin aracına gelen zararları ve varsa B’nin tedavi giderlerini sigorta kapsamına alır, A sürücüsünün kendi aracının hasarını karşılamaz.
2. Kasko Poliçesi Nedir?
Kasko poliçesi, araç sahiplerinin kendi araçlarını olası risklere karşı korumak için tercih ettiği isteğe bağlı bir sigorta türüdür. Kasko, yalnızca trafik kazalarında değil, aynı zamanda araçla ilgili pek çok farklı riskin teminat altına alınmasını sağlar.
Kasko sigortasının başlıca kapsamları:
Kaza sonucu oluşan zararlar
Yangın, hırsızlık, doğal afet gibi olaylar
Anahtar kaybı
Üçüncü şahısların neden olduğu hasarlar (opsiyonel)
Mini onarım, assistans hizmeti gibi ek teminatlar
Kasko poliçesi tamamen isteğe bağlıdır ve sürücü kendi ihtiyacına göre kapsamı genişletebilir ya da daraltabilir.
3. Trafik Sigortası ile Kasko Arasındaki Temel Farklar
3.1. Zorunluluk Durumu
Trafik Sigortası: Yasal olarak zorunludur; olmadan araç trafiğe çıkamaz.
Kasko: Zorunlu değildir; araç sahibi dilerse yaptırabilir. Ancak kasko, aracın değerine göre akıllıca seçilmiş önemli bir yatırım olarak değerlendirilir.
3.2. Kapsam Alanı
Trafik Sigortası: Sadece üçüncü kişilere verilen zararları karşılar.
Kasko: Aracın kendi hasarlarını da kapsar; kaza nedeniyle oluşan masraflar, yangın, çalınma gibi riskleri güvence altına alır.
3.3. Hasar Ödemesi ve Limitler
Trafik Sigortası: Devlet tarafından belirlenen limitlerle ödeme yapar; bu limitler dolduğunda sürücü farkı cebinden öder.
Kasko: Poliçe kapsamına göre belirlenen limitlerle çalışır; genellikle trafik sigortasına göre daha kapsamlıdır ve sigorta şirketi daha yüksek tutarlarda ödeme yapabilir.
3.4. Poliçe Bedeli ve Prim
Trafik Sigortası: Fiyatı nispeten daha düşüktür ve devlet tarafından belirlenen kapsam üzerindedir.
Kasko: Daha yüksek primli olabilir çünkü kapsamı daha geniştir ve opsiyonel ek teminatlar içerir.
3.5. Teminat Esnekliği
Trafik Sigortası: Teminatlar yasa ile sınırlıdır ve genişletilemez.
Kasko: Ek teminatlarla genişletilebilir; assistans, hukuki koruma, yurt dışı teminatı, aracın değerinin korunması gibi opsiyonlar eklenebilir.
4. Trafik Sigortası Kapsamında Neler Var?
Trafik sigortası, aşağıdaki durumlarda devreye girer:
Bir kaza sonucunda üçüncü kişilere verilen maddi zararlar
Kişilerin yaralanması veya ölümünden doğan tazminatlar
Diğer araçlara ya da yaya olarak bulunan kişilere verilen zararlar
Bu sigorta, kazaya karıştığınız durumda sizin aracınızın zararını karşılamaz; sadece zarar verdiğiniz kişilerin zararlarını karşılamakla yükümlüdür.
5. Kasko Poliçesi Kapsamında Neler Var?
Kasko sigortası, trafik sigortasının kapsamadığı pek çok olayı güvence altına alabilir. Bunlara örnek olarak:
5.1. Kazalar
Kasko; kaza sonucu aracınızda meydana gelen tüm hasarları karşılar (kendi hatanız veya karşı tarafın hatası fark etmeksizin).
5.2. Hırsızlık ve Vandalizm
Araç çalınması veya çalma girişimi sonucu oluşan zararlar kasko tarafından karşılanabilir.
5.3. Doğal Afetler
Dolu, sel, deprem gibi doğal olaylar sonucu oluşan hasarlar kasko kapsamında olabilir.
5.4. Ek Teminatlar
Kasko poliçesine eklenen hizmetler; yol yardım, ikame araç, hukuki danışmanlık ve mini onarım gibi opsiyonlardır.
6. Trafik Sigortası mı, Kasko mu? Hangisini Seçmeliyim?
Bu sorunun cevabı, aracınızın değerine, kullanım sıklığına ve bütçenize göre değişir. Aşağıda birkaç örnekle bunu açıklayalım:
6.1. Yeni veya Değerli Araçlar
Yeni, yüksek değerde veya finansman ile alınmış araçlarda kasko yaptırmak genellikle mantıklıdır. Kasko, olası büyük masraflarda sizi güvence altına alır.
6.2. Yaşlı veya Düşük Değerli Araçlar
Yaşlı veya düşük değerli araçlarda trafik sigortası zorunlu iken kasko daha esnek bir karar olabilir. Eğer aracın değeri çok düşükse, kasko primi ile beklenen fayda arasında dengesizlik olabilir.
7. Trafik Sigortası ve Kasko Poliçesi Arasındaki Avantaj-Dezavantaj Karşılaştırması
| Kriter | Trafik Sigortası | Kasko Poliçesi |
|---|---|---|
| Zorunluluk | Zorunlu | İsteğe bağlı |
| Kapsam | Üçüncü kişi zararları | Kendi araç zararları + opsiyonel ek teminatlar |
| Prim Miktarı | Düşük | Yüksek |
| Teminat Esnekliği | Sınırlı | Genişletilebilir |
| Doğal Afetler | Kapsamaz | Kapsayabilir |
| Hırsızlık | Kapsamaz | Kapsar |
8. Sonuç: Doğru Sigorta Seçimi Nasıl Yapılır?
Araç sigortası konusundaki karar; aracın değeri, kullanım şekli ve risk toleransınıza göre değişir. Zorunlu olan trafik sigortası, yasal bir gerekliliktir. Ancak kendi aracınızı finansal risklerden korumak istiyorsanız kasko poliçesi önemli avantajlar sağlar.
Trafik sigortası olmadan araç kullanmak yasal değildir ve ağır para cezalarıyla sonuçlanabilir. Kasko ise isteğe bağlıdır, fakat özellikle İstanbul, Antalya, Ankara gibi trafiğin yoğun olduğu şehirlerde ve yüksek değerli araçlarda tavsiye edilir.
💡 Öneri:
Hem trafik sigortanızı yasal olarak yaptırın, hem de aracınızın değerini korumak için uygun kapsamlı bir kasko poliçesi değerlendirerek risklerinizi minimuma indirin.